Karayolları Trafik Kanunu çerçevesinde zorunlu mali sorumluluk sigortasının kapsamı, teminat limitlerinin nasıl belirlendiği ve sigortacıya başvuru sürecine ilişkin genel bilgi.
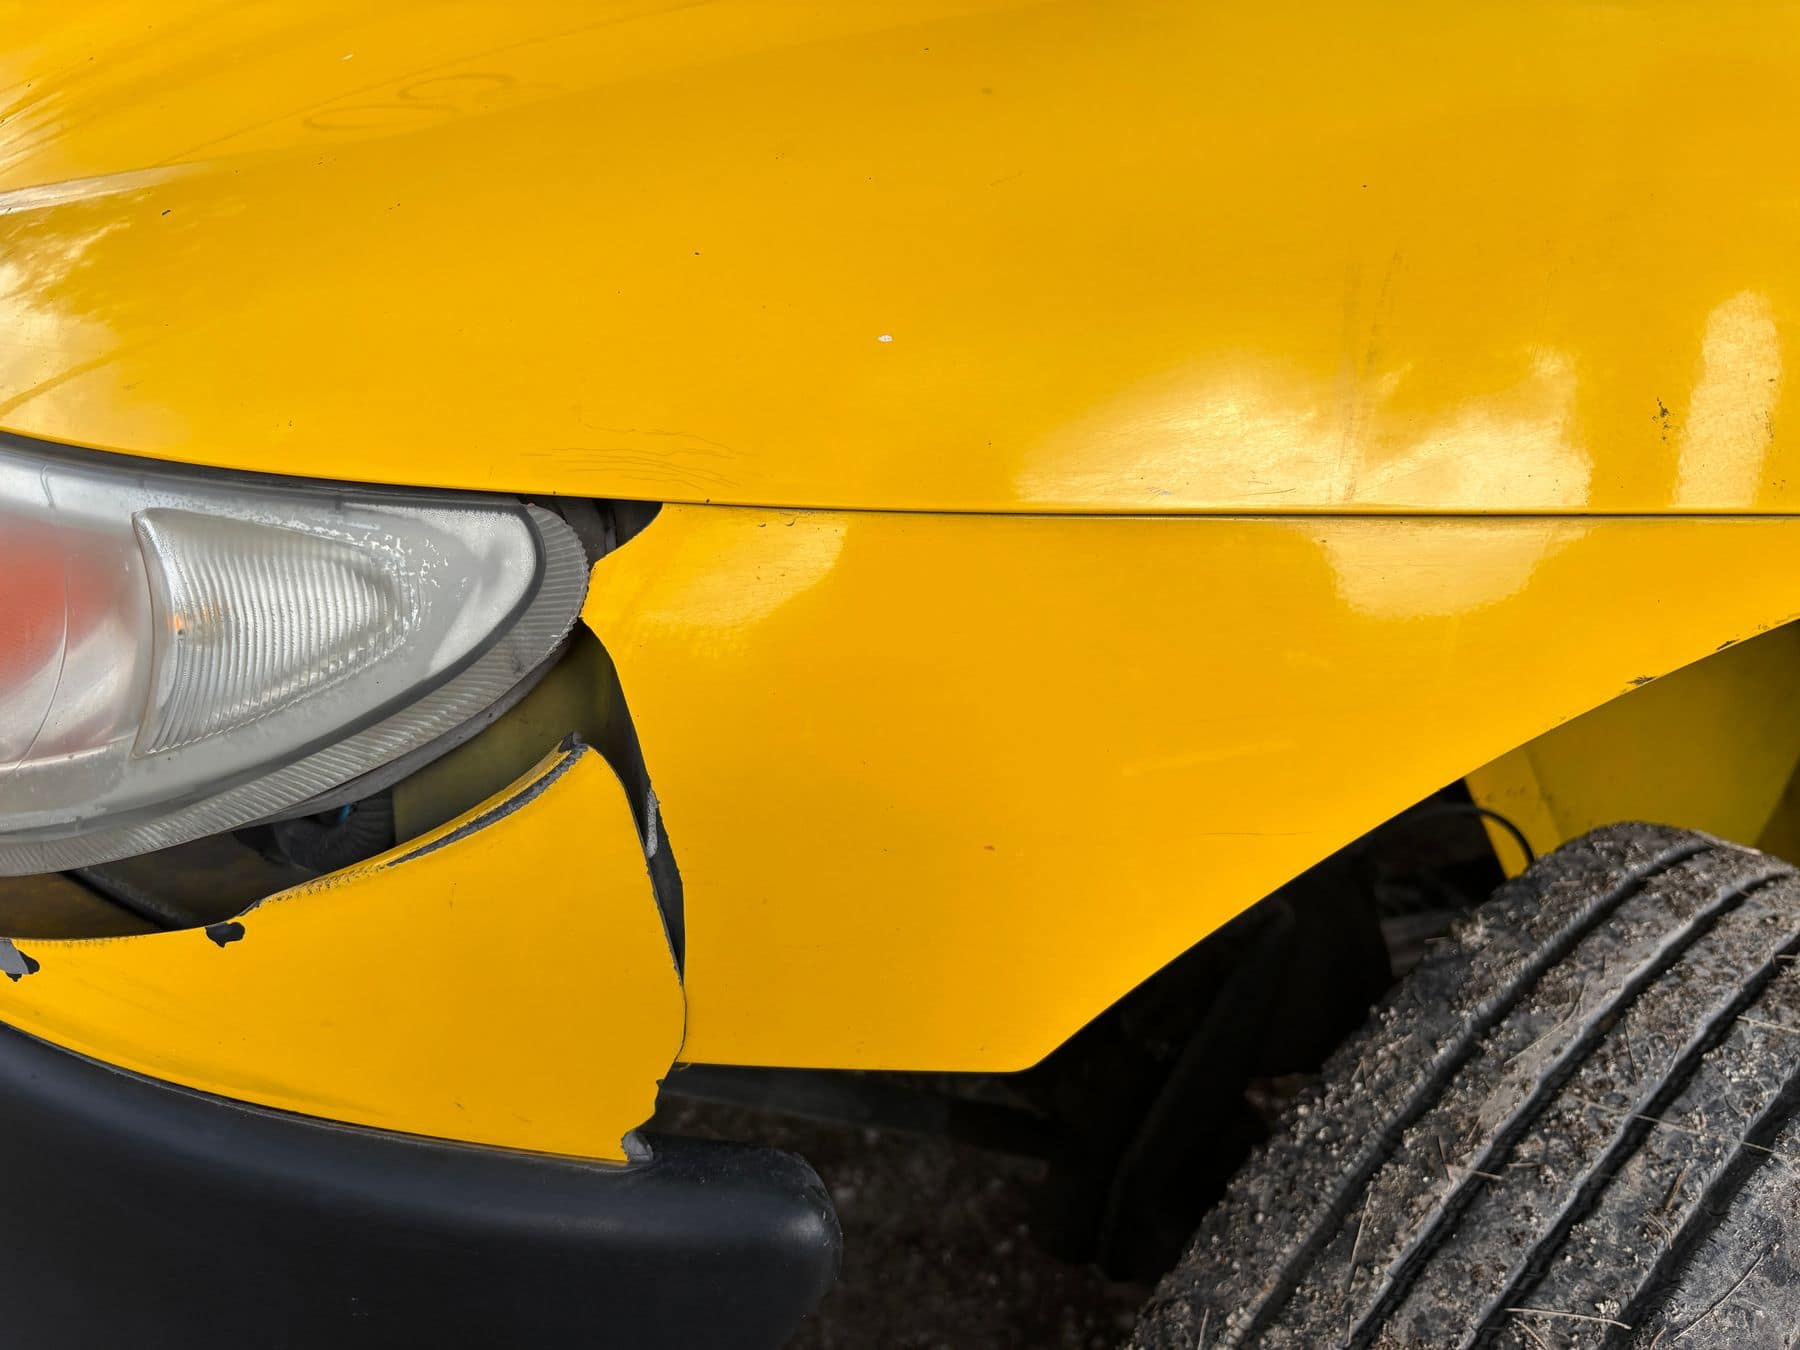
Zorunlu trafik sigortası, resmî adıyla zorunlu mali sorumluluk sigortası (ZMSS), motorlu aracın işletilmesinden doğan zararlarda üçüncü kişileri güvence altına alan bir sigorta türüdür. Karayolları Trafik Kanunu’na göre trafiğe çıkan her motorlu aracın işleteni bu sigortayı yaptırmak zorundadır. Sigorta, aracın sahibini değil, kazada zarar gören karşı tarafı korur. Bu nedenle poliçenin varlığı, kaza sonrası tazminat sürecinin ilk bakılan noktalarından biridir.
Bu sayfa, zorunlu trafik sigortasının kapsamını, teminat limitlerinin nasıl belirlendiğini ve sigortacıya başvurunun genel işleyişini tanıtır. Metin genel bilgi niteliğindedir ve belirli bir kaza hakkında değerlendirme içermez. Genel şartlar ve teminat tutarları, Karayolları Trafik Kanunu’nun 93. maddesi uyarınca kanunda yetkili kılınan idarece tespit edilip Resmî Gazete’de yayımlandığından ve zaman içinde değişebildiğinden, güncel düzenleme Resmî Gazete’den izlenmelidir.
- Zorunlu sigortanın dayanağı ve amacı
- Teminat kapsamı: maddi zarar, tedavi, sürekli sakatlık ve ölüm
- Teminat limitlerinin belirlenmesi
- Teminat dışında kalan zarar kalemleri
- Sigortacıya yazılı başvuru
- Rücu, sigortasız ve tespit edilemeyen araçlar
- Sigorta Tahkim Komisyonu ve mahkeme yolu
Kaza tespiti
Kaza sonrası kolluk tutanağı veya taraflarca düzenlenen kaza tespit tutanağı alınır; araçların ve olay yerinin görüntüleri saklanır.
Poliçenin belirlenmesi
Karşı aracın zorunlu trafik sigortasının bulunup bulunmadığı ve hangi sigortacıda olduğu araştırılır.
Yazılı başvuru
Dava veya tahkimden önce, zarar gören kişi sigortacıya yazılı olarak başvurur; başvuruya kimlik, tutanak, hasar ve tedavi belgeleri eklenir.
Sigortacının değerlendirmesi
Sigortacı, başvuruyu en geç 15 gün içinde yazılı olarak cevaplamak zorundadır (Karayolları Trafik Kanunu m.97); gerekirse eksper veya bilirkişi görevlendirir. Genel Şartlar’la belirlenen belgelerin kendisine iletilmesinden itibaren sekiz iş günü içinde sigorta sınırları içindeki tutarın ödenmesi gerekir (m.99).
Ödeme veya itiraz
Teklif yeterli bulunursa ödeme yapılır; yanıt gelmez veya yetersiz bulunursa Sigorta Tahkim Komisyonu ya da mahkeme yolu değerlendirilir.
Zorunlu trafik sigortasının dayanağı ve amacı
Karayolları Trafik Kanunu, motorlu aracın işletilmesinden doğan zararlar için işletenin sorumluluğunu düzenler. Aynı kanunun zorunlu sigortaya ilişkin hükmü uyarınca araç işleteni, bu sorumluluğu karşılamak üzere sigorta yaptırmakla yükümlüdür. İşleten, çoğu durumda aracın maliki olmakla birlikte, aracı fiilen kendi adına kullanan veya kullandıran kişi de olabilir.
Sigortanın amacı, kazada zarar gören üçüncü kişinin tazminat alacağını sigortacının mali gücüyle güvence altına almaktır. Bu sayede zarar gören, tazminat için yalnızca sürücü veya araç sahibinin ödeme gücüne bağımlı kalmaz.
İşleten kavramı, kazada kimin sorumlu tutulacağını belirleyen temel ölçüttür. Araç malikinin dışında, aracı kiralayan veya ariyet olarak kullanan kişi de somut duruma göre işleten sayılabilir. Araç el değiştirse bile sigorta güvencesinin sürüp sürmediği, devir tarihine ve poliçe şartlarına göre ayrıca değerlendirilir. Kanuna göre sigortalı aracı işletenlerin değişmesi hâlinde devreden kişi 15 gün içinde sigortacıya durumu bildirmek zorundadır (m.94).
Teminatın kapsamı
Zorunlu trafik sigortası, kaza nedeniyle üçüncü kişilerin uğradığı zararları teminat altına alır. Genel olarak üç ana başlıktan söz edilir: maddi hasar, tedavi giderleri ile bedensel zararlar ve ölüm.
Bedensel zararlar kapsamında tedavi giderleri, geçici ve sürekli iş göremezlik, bakım ihtiyacı ve destekten yoksun kalma gibi kalemler gündeme gelebilir. Bu kalemlerin hesabında Türk Borçlar Kanunu’ndaki tazminat hükümleri, Genel Şartlar ve yargı içtihadı birlikte esas alınır. Trafik kazaları nedeniyle sunulan sağlık hizmet bedelleri ise Karayolları Trafik Kanunu’nun 98. maddesine göre, kazazedenin sosyal güvencesi olup olmadığına bakılmaksızın Sosyal Güvenlik Kurumu tarafından karşılanır.
Zarar görenin kendisinin kusurlu olması, sigortacının ödeyeceği tutarı azaltabilir. Kusur oranları kolluk tutanağı, kaza yeri incelemesi ve gerekirse bilirkişi raporu ile belirlenir. Bu nedenle tazminat hesabında kusur oranının tespiti, çoğu dosyada belirleyici olan konulardan biridir.
- Başka bir aracın veya taşınmazın uğradığı maddi hasar
- Bedensel zarar kalemleri (sağlık hizmet bedelleri Sosyal Güvenlik Kurumu tarafından karşılanır)
- Sürekli sakatlık nedeniyle oluşan kayıplar
- Ölüm hâlinde destekten yoksun kalma ve cenaze giderleri
Teminat limitlerinin belirlenmesi
Sigortacının ödeyeceği azami tutarı gösteren teminat tutarları, Karayolları Trafik Kanunu’nun 93. maddesi uyarınca yetkili idarece tespit edilir ve Resmî Gazete’de yayımlanır. Tarife ve talimatların tespitinde araç türleri ve coğrafi bölge gibi hususlar dikkate alınır. Tutarlar zaman içinde değişebilir; hangi tutarın uygulanacağı poliçe dönemine göre belirlenir.
Bu sayfada tutar belirtilmemiştir. Güncel limitler Resmî Gazete’deki düzenlemelerden öğrenilir; kaza tarihindeki poliçede geçerli olan limit esas alınır. Zarar limiti aşıyorsa aşan kısım için ayrıca sorumlu kişiye başvurulabilir.
Teminat kapsamında yer alan her kalem, belge ve rapora dayanarak ispatlanır. Sigortacıya iletilecek belgeler Genel Şartlar’la belirlenir (Karayolları Trafik Kanunu m.99); hangi belgenin hangi kalem için gerektiği Genel Şartlar’dan okunmalıdır.
Teminat dışında kalan zarar kalemleri
Zorunlu trafik sigortası her zarar kalemini karşılamaz. Karayolları Trafik Kanunu’nun 92. maddesi teminat dışında kalan hususları sayar. Bunlar arasında manevi tazminata ilişkin talepler, motorlu araçta taşınan eşyanın zararları, hak sahibinin kendi kusuruna denk gelen tazminat talepleri, gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar ile hasar sebebiyle trafikten çekme veya hurdaya çıkarılma işlemi görmüş araçların değer kaybı talepleri yer alır. Zorunlu sigorta üçüncü kişilerin zararına yönelik olduğundan, sigortalı aracın kendi hasarı için varsa kasko gibi ayrı bir sigorta değerlendirilir.
Hangi kalemin teminat içinde olduğu, kaza tarihinde yürürlükte olan Genel Şartlar’a göre belirlenir. Genel Şartlar Resmî Gazete’de yayımlanır ve zaman zaman değiştirilir; bu nedenle aynı tür bir zarar, farklı tarihlerde farklı hükme bağlı olabilir.
Limit, sigortacının bir kaza için ödeyebileceği üst sınırdır; zararın gerçek tutarı bu sınırın altındaysa yalnızca gerçek zarar ödenir. Zarar görenlerin tazminat alacakları sigorta tutarından fazlaysa, her birinin sigortacıya karşı talebi, sigorta tutarının alacaklar toplamına oranına göre azaltılır (m.96).
Sigortacıya yazılı başvuru
Karayolları Trafik Kanunu, zarar gören kişinin dava açmadan veya tahkime gitmeden önce sigortacıya yazılı olarak başvurmasını öngörür. Başvuruda olay, zarar kalemleri ve talep belirtilir; kimlik bilgileri, kaza tutanağı, hasar tespiti, sağlık raporları ve gider belgeleri gibi evraklar eklenir.
Kanuna göre sigortacı, başvuru tarihinden itibaren en geç 15 gün içinde başvuruyu yazılı olarak cevaplamak zorundadır; cevap verilmezse veya cevap talebi karşılamazsa zarar gören dava açabilir ya da Sigorta Tahkim Komisyonu’na başvurabilir (m.97). Ödeme bakımından da sigortacı, Genel Şartlar’la belirlenen belgelerin kendisine iletildiği tarihten itibaren sekiz iş günü içinde sigorta sınırları içinde kalan miktarı ödemekle yükümlüdür (m.99). Bu nedenle başvurunun eksiksiz ve tarihli biçimde yapılması, kayıt altına alınması bakımından önem taşır.
Kapsam dışı kalan kalemler için talepte bulunmak isteyen kişi, sigortacı yerine doğrudan sorumlu kişiye başvurabilir. Bu durumda dava, haksız fiil hükümlerine göre görülür. Bir kalemin kapsam içinde mi dışında mı kaldığı konusunda tereddüt varsa, kaza tarihindeki Genel Şartlar metni esas alınmalıdır.
Genel Şartlar’daki değişiklikler
Zorunlu trafik sigortasının genel şartları, Karayolları Trafik Kanunu’nun 93. maddesi uyarınca yetkili idarece tespit edilir ve Resmî Gazete’de yayımlanır. Kanunun 90. ve 92. maddelerinde de zaman içinde değişiklikler yapılmış, bazı ibareler ve bentler Anayasa Mahkemesi kararlarıyla iptal edilmiştir; bu nedenle Genel Şartlar ile Kanun metni birlikte ve güncel hâliyle okunmalıdır.
Değişikliklerin hangi kazalara uygulanacağı, yürürlük ve geçiş hükümlerine bağlıdır. Bu nedenle her somut dosyada kaza tarihi ve o tarihte geçerli metin ayrıca kontrol edilmelidir. Güncel metin için Resmî Gazete esas alınmalıdır.
Başvuru dilekçesinin sigortacıya ulaştığına dair kaydın, örneğin noter ihtarnamesi, iadeli taahhütlü mektup, sigortacının başvuru kanalı veya kayıtlı elektronik posta yoluyla, saklanması önerilir. Sigortacının yanıtı da tarihli olarak muhafaza edilmelidir; çünkü sonraki aşamalarda sürelerin hesaplanmasında bu kayıtlar kullanılır.
Rücu, sigortasız ve tespit edilemeyen araçlar
Sigorta sözleşmesinden veya sözleşmeye ilişkin kanun hükümlerinden doğan ve tazminat yükümlülüğünün kaldırılması ya da miktarının azaltılması sonucunu doğuran hâller zarar görene karşı ileri sürülemez (Karayolları Trafik Kanunu m.95). Ödemede bulunan sigortacı ise tazminatın kaldırılmasını veya azaltılmasını sağlayabileceği oranda sigorta ettirene başvurabilir. Böylece bu ilişki, zarar görenin tazminat hakkından ayrı yürür.
Sigortacılık Kanunu’nun 14. maddesine göre, sigortalının tespit edilememesi durumunda kişiye gelen bedensel zararlar ile rizikonun meydana geldiği tarihte geçerli teminat tutarları dâhilinde sigortasını yaptırmamış olanların neden olduğu bedensel zararlar için Güvence Hesabı’na başvurulabilir. Hesabın işleyişi ve ödemelere ilişkin esaslar yönetmelikle düzenlenir; güncel metin okunmalıdır.
Genel Şartlar’da yer alan hükümler, sigortacı ile sigortalı arasındaki ilişkiyi düzenlediği gibi zarar görenin sigortacıya karşı doğrudan başvuru hakkını da şekillendirir. Poliçe dönemleri değiştikçe, aynı araç için farklı dönemlerde farklı Genel Şartlar veya limitler söz konusu olabilir; kaza tarihindeki poliçe dönemi bu yüzden önemlidir.
Sigorta Tahkim Komisyonu ve mahkeme yolu
Sigortacıdan yanıt alınamaz veya yanıt yetersiz bulunursa uyuşmazlık, Sigorta Tahkim Komisyonu’na ya da yetkili mahkemeye taşınabilir. Komisyon yolunun kullanılabilmesi için önce sigorta şirketine başvurulmuş olması gerekir; Sigortacılık Kanunu’nun 30. maddesine göre sigortacının başvuru tarihinden itibaren on beş iş günü içinde yazılı cevap vermemesi de Komisyona başvuru için yeterlidir. Mahkemeye intikal etmiş uyuşmazlıklar için ise Komisyona başvuru yapılamaz.
Sigortacılık Kanunu’na göre hakemler görevlendirildikleri tarihten itibaren en geç dört ay içinde karar vermek zorundadır; bu süre tarafların açık ve yazılı muvafakatiyle uzatılabilir. Kanunda belirlenen parasal sınırın altındaki uyuşmazlıklarda hakem kararı kesindir; bu sınır ve üzerindeki uyuşmazlıklarda kararın bildiriminden itibaren on gün içinde bir defaya mahsus Komisyon nezdinde itiraz edilebilir. Parasal sınırlar güncellenebildiğinden, ayrıntı için güncel mevzuata ve resmî duyurulara bakılmalıdır.
Karayolları Trafik Kanunu’nun 110. maddesine göre bu Kanundan doğan sorumluluk davaları adli yargıda görülür; motorlu araç kazalarından dolayı hukuki sorumluluğa ilişkin davalar, sigortacının şubesinin veya sigorta sözleşmesini yapan acentenin bulunduğu yer mahkemelerinden birinde ya da kazanın meydana geldiği yer mahkemesinde açılabilir. Sigorta Tahkim Komisyonu kararları da belirli şartlarla yargı denetimine tabidir. Her iki yolda da hangi belgelerin sunulacağı, bilirkişi incelemesinin nasıl yapılacağı ve sürelerin nasıl işleyeceği ayrıca değerlendirilir.
Kaza sonrası süreçte tarafların birbirinden talep ettiği tazminat ile sigortacıdan istenen tazminat birbirinden ayrılır. Zarar görenin sigortacıdan alabileceği tutar, teminat limiti ve Genel Şartlar ile sınırlıdır; sigortacının ödemediği kısım için sorumlu kişiye karşı ayrıca dava açılabilir. Bu nedenle sigortacıdan alınan ödemenin hangi kalem için yapıldığı, ödeme belgesinde dikkatle okunmalıdır.
Sigorta uyuşmazlıklarında önce sigorta şirketine yazılı başvuru yapılır; ardından Sigorta Tahkim Komisyonu (çevrim içi) veya mahkemeler gündeme gelir. Kaza yerine göre kolluk veya jandarma tarafından tutanak düzenlenir; motorlu araç kazalarından doğan sorumluluk davaları kazanın meydana geldiği yer mahkemesinde de açılabilir (Karayolları Trafik Kanunu m.110). Aydın Adliyesi, Efeler'de Köprülü-Veysi Paşa Mahallesi'ndeki Adalet Sarayı'nda hizmet verir; Nazilli ve Söke adliyeleri ile bunlara bağlı ilçe adliyeleri için ilçe–adliye tablosu Aydın'da yargı sayfasındadır.
Zararım teminat limitini aşarsa ne olur?
Sigortacı yalnızca poliçedeki teminat limiti kadar sorumludur. Limiti aşan kısım için, hukuki sorumluluğu bulunan kişilere, örneğin sürücüye veya işletene başvurulabilir. Somut durum, kusur ve sorumluluk dağılımına göre değerlendirilir.
Sigortacıya başvuru yazılı mı olmalıdır?
Evet. Karayolları Trafik Kanunu’na göre dava veya tahkim yoluna gitmeden önce sigortacıya yazılı başvuru yapılması gerekir. Sigortacı başvuruyu 15 gün içinde yazılı olarak cevaplamazsa veya verilen cevap talebi karşılamazsa zarar gören dava açabilir ya da tahkime başvurabilir (m.97). Başvuruya hangi belgelerin eklenmesi gerektiği Genel Şartlar’da düzenlenir.
Karşı aracın sigortası yoksa ne yapılır?
Sigortacılık Kanunu’nun 14. maddesine göre, sigortalının tespit edilememesi veya sigortasını yaptırmamış bir aracın neden olduğu hâllerde kişiye gelen bedensel zararlar için Güvence Hesabı’na başvurulabilir. Hesabın işleyişi ve ödemelere ilişkin esaslar yönetmelikle düzenlenir; güncel metin okunmalıdır.
Manevi tazminat sigortadan karşılanır mı?
Karayolları Trafik Kanunu’nun 92. maddesi, manevi tazminata ilişkin talepleri zorunlu mali sorumluluk sigortası kapsamı dışında sayar. Aynı maddede, motorlu araçta taşınan eşyanın zararları ile gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar da teminat dışında sayılmıştır.
Tazminat için zamanaşımı süresi nedir?
Motorlu araç kazalarından doğan maddi zararların tazminine ilişkin talepler, Karayolları Trafik Kanunu’nun 109. maddesine göre zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten başlayarak iki yıl ve her hâlde kaza gününden başlayarak on yıl içinde zamanaşımına uğrar. Dava, cezayı gerektiren bir fiilden doğarsa ve ceza kanunu bu fiil için daha uzun bir zamanaşımı süresi öngörmüşse bu süre uygulanır. Başlangıç tarihi olaya göre değerlendirilir.
Bu sayfadaki bilgiler genel bilgilendirme amaçlıdır; mevzuat değişebilir ve belirli bir dosya için hukuki görüş içermez.